Warum zahlt die Berufsunfähigkeitsversicherung nicht?
Meist aus einem von fünf Gründen. Jeder davon lässt sich prüfen, und nicht jeder hält einer Prüfung stand.
- Angeblich verletzte Anzeigepflicht: Der Versicherer meint, Sie hätten bei Vertragsschluss eine Vorerkrankung nicht angegeben, und tritt zurück oder kündigt.
- Anfechtung wegen arglistiger Täuschung: Der Versicherer will den Vertrag rückwirkend beseitigen und alle Leistungen verweigern.
- Verweisung auf einen anderen Beruf: Sie könnten nach Ansicht des Versicherers eine andere Tätigkeit ausüben, die Ihrer bisherigen Lebensstellung entspricht.
- Berufsunfähigkeit bestritten: Der Versicherer erkennt Ihre Einschränkungen nicht in dem Umfang an, den Ihr Vertrag verlangt, oft gestützt auf ein eigenes Gutachten.
- Einstellung nach der Nachprüfung: Eine laufende Rente wird beendet, weil sich Ihr Zustand angeblich gebessert hat.
Wann sind Sie berufsunfähig?
Berufsunfähig ist nach dem Gesetz, wer seinen zuletzt ausgeübten Beruf, so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war, infolge Krankheit, Körperverletzung oder mehr als altersentsprechendem Kräfteverfall ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kann.
Entscheidend ist also Ihr konkreter Arbeitsalltag, nicht die Diagnose allein. Welcher Grad der Berufsunfähigkeit für die Rente genügt und für welchen Zeitraum die Prognose gelten muss, regeln Ihre Versicherungsbedingungen. Deshalb lesen wir sie mit Ihnen gemeinsam, bevor Sie dem Versicherer antworten.
Quelle: § 172 Abs. 2 VVG
BU-Rente abgelehnt: Was Sie jetzt tun sollten
Eine Ablehnung ist nicht das letzte Wort. Wichtig ist, jetzt nichts zu tun, was Ihre Lage verschlechtert.
Ablehnung genau lesen
Welchen Grund nennt der Versicherer, und auf welche Unterlagen und Gutachten stützt er sich?
Nichts vorschnell unterschreiben
Nehmen Sie keinen Vergleich und keine Abfindung an und geben Sie keine weiteren Erklärungen ab, bevor Sie sie prüfen lassen.
Unterlagen sammeln
Versicherungsschein, Bedingungen, Antrag mit den Gesundheitsfragen, den Schriftwechsel und Ihre ärztlichen Berichte.
Fristen im Blick behalten
Ansprüche verjähren in der Regel nach drei Jahren. Solange der Versicherer über Ihren angemeldeten Anspruch nicht in Textform entschieden hat, ist die Verjährung gehemmt.
Rufen Sie uns an. Im Erstgespräch sagen wir Ihnen, wie wir Ihre Lage einschätzen und was der nächste Schritt ist.
Der Leistungsantrag: worauf es ankommt
Ob die Versicherung zahlt, entscheidet sich oft schon beim Antrag. Der Versicherer fragt nach Ihrem Beruf, Ihren Tätigkeiten, Arbeitszeiten und behandelnden Ärzten. Beschreiben Sie Ihren Arbeitsalltag konkret, mit Zeitanteilen in Stunden oder Prozent, und achten Sie darauf, dass die ärztlichen Unterlagen dazu passen.
Hat der Versicherer seine Prüfung abgeschlossen, muss er in Textform erklären, ob er seine Leistungspflicht anerkennt. Ein zeitlich begrenztes Anerkenntnis darf er nur einmal und nur aus sachlichem Grund aussprechen. Wir begleiten Sie schon beim Antrag, damit später keine Lücken entstehen.
Nachprüfung: Wann darf die Versicherung die Rente einstellen?
Auch eine anerkannte Rente darf der Versicherer überprüfen. Leistungsfrei wird er aber nur, wenn er Ihnen in Textform darlegt, was sich seit dem Anerkenntnis verändert hat, und frühestens mit Ablauf des dritten Monats nach Zugang dieser Mitteilung.
Prüfen Sie eine solche Mitteilung sofort. Ob die behauptete Verbesserung trägt, hängt von Ihrem Gesundheitszustand und Ihrem Beruf ab, nicht von einer allgemeinen Einschätzung des Versicherers.
Quelle: § 174 VVG
Was kostet ein Anwalt? Zahlt die Rechtsschutzversicherung?
Das erste Gespräch ist kostenlos und unverbindlich. Danach richten sich die Kosten in der Regel nach dem Rechtsanwaltsvergütungsgesetz und dem Wert Ihres Anspruchs, der bei Berufsunfähigkeitsrenten wegen der langen Laufzeit oft hoch ist.
Haben Sie eine Rechtsschutzversicherung, fragen wir die Kostenzusage für Sie an. Ob sie zahlt, hängt von Ihrem Vertrag ab.
OFFEN: Stephan. Soll hier eine Spanne oder ein Beispiel stehen (Fragebogen Frage 36)? Bis zur Entscheidung nur der Verweis auf das Gesetz.
Warum ein Fachanwalt für Versicherungsrecht?
Den Titel verleiht die Rechtsanwaltskammer nur, wenn ein Anwalt besondere theoretische Kenntnisse und praktische Erfahrung im Versicherungsrecht nachweist. Fachanwälte müssen sich außerdem jedes Jahr fortbilden.
Christoph C. Mayerhofer ist seit 2007 als Rechtsanwalt zugelassen und Fachanwalt für Versicherungsrecht. Er vertritt Sie gegenüber dem Versicherer und vor Gericht. Klagen können Sie auch an Ihrem Wohnort erheben.
Quelle: § 215 VVG
Häufige Fragen
Wann zahlt die Berufsunfähigkeitsversicherung nicht?
Wenn der Versicherer die Berufsunfähigkeit bestreitet, Ihnen eine verletzte Anzeigepflicht vorwirft, den Vertrag anficht oder Sie auf einen anderen Beruf verweist. Ob er damit Recht hat, lässt sich anhand Ihres Vertrags, des Antrags und der ärztlichen Unterlagen prüfen.
Was ist eine vorvertragliche Anzeigepflichtverletzung?
Vor Vertragsschluss müssen Sie die Gesundheitsfragen wahrheitsgemäß beantworten, die der Versicherer Ihnen in Textform stellt. Auf eine falsche Antwort kann er sich nur berufen, wenn er Sie vorher in einer gesonderten Mitteilung über die Folgen belehrt hat.
Für Versicherungsfälle, die später als fünf Jahre nach Vertragsschluss eintreten, erlöschen seine Rechte daraus; bei Vorsatz oder Arglist gilt eine Frist von zehn Jahren.
Was bedeutet Verweisung?
Manche Verträge erlauben dem Versicherer, Sie auf eine andere Tätigkeit zu verweisen, die Sie mit Ihrer Ausbildung und Ihren Fähigkeiten ausüben können und die Ihrer bisherigen Lebensstellung entspricht. Ob Ihr Vertrag das zulässt und in welcher Form, steht in den Bedingungen.
Quelle: § 172 Abs. 3 VVG
Was ist das Nachprüfungsverfahren?
Der Versicherer prüft, ob die Berufsunfähigkeit noch besteht. Er wird nur leistungsfrei, wenn er die Veränderung in Textform darlegt, und frühestens drei Monate nach Zugang dieser Mitteilung.
Quelle: § 174 VVG
Wie stelle ich den Leistungsantrag richtig?
Mit den Formularen Ihres Versicherers. Beschreiben Sie Ihre Tätigkeit vollständig und konkret, mit Zeitanteilen. Wir sehen uns den Antrag gern an, bevor Sie ihn abschicken.
Wo kann ich gegen meinen Versicherer klagen?
Auch bei dem Gericht, in dessen Bezirk Sie zur Zeit der Klage wohnen. Sie müssen also nicht am Sitz des Versicherers klagen.
Quelle: § 215 VVG
Zuletzt geprüft am 22.10.2026 von Christoph C. Mayerhofer, Rechtsanwalt und Fachanwalt für Versicherungsrecht.
Beiträge zum Thema
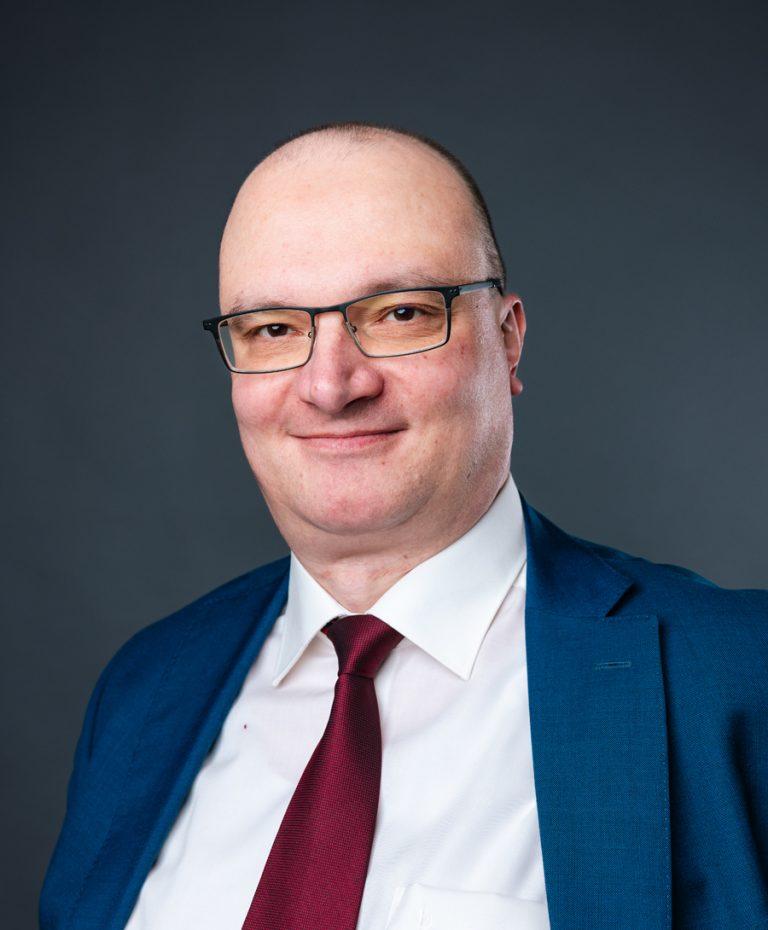
Christoph C. MayerhoferRechtsanwalt und Fachanwalt für VersicherungsrechtVersicherungsrecht
RUFEN SIE UNS AN
ODER SCHREIBEN SIE UNS